به گزارش خبرنگار بینالملل ایبنا، جهش بیسابقه قیمت سوخت در ایالات متحده به یکی از جدیترین چالشهای اقتصادی و سیاسی تبدیل شده است. در مواجهه با خشم عمومی ناشی از بنزین ۴٫۳۱ دلاری و گازوئیل ۶ دلاری، دونالد ترامپ کلید حل بحران را در فشار بر غولهای نفتی برای احداث و بازگشایی پالایشگاهها دیده است.
با این حال بررسیهای عمیق بازار انرژی نشان میدهد که این استراتژی جبرانی، بیش از آنکه یک درمان واقعی باشد، متکی بر فرضیاتی نادرست است. بحران فعلی نه ناشی از کمبود فیزیکی تأسیسات پالایشی در خاک آمریکا، بلکه حاصل درهمتنیدگی اختلالات ژئوپلیتیک و عدم تمایل ساختاری بخش خصوصی به سرمایهگذاریهای دیربازده است؛ معضلاتی که هیچ دستور اجرایی یا فشاری از سوی کاخ سفید قادر به مهار آنها در کوتاهمدت و میانمدت نخواهد بود.
خطای محاسباتی کاخ سفید در ریشهیابی بحران
سیاست انرژی ترامپ بر این فرض استوار است که کاهش تعداد پالایشگاههای آمریکا ریشه اصلی گرانی بنزین است. اما گزارشهای تحلیلی CNN و آمار رسمی اداره اطلاعات انرژی آمریکا (EIA) نشان میدهند که ظرفیت پالایشگاهی آمریکا در طول دهههای اخیر به لطف ارتقای فناوری و توسعه مجتمعهای موجود، روندی صعودی داشته و تنها ۳ درصد نسبت به رکورد سال ۲۰۱۹ کاهش یافته است.
بر این اساس ریشه اصلی فشار بر بازار، تنگنای شدید عرضه در سطح جهانی است که بر اثر درگیریهای نظامی در خاورمیانه و آسیب به پالایشگاههای روسیه ایجاد شده است. کاخ سفید با تقلیل یک شوک عرضه بینالمللی به یک کمبود زیرساختی داخلی، نشانی اشتباه به بازار میدهد و ابزارهای جبرانی خود را بر هدفی بیاثر متمرکز کرده است.
زمانبندی ناممکن؛ وعدههای زودرس برای بحرانهای فوری
حتی اگر شرکتهای نفتی از همین امروز احداث واحدهای جدید را آغاز کنند، فرایند طراحی، دریافت مجوزهای زیستمحیطی و ساخت یک پالایشگاه مدرن بین ۴ تا ۵ سال به طول میانجامد. بر اساس تحلیل مؤسسه دادهکاوی Novi Labs، شوکهای فعلی بازار که ناشی از انسداد خطوط مواصلاتی و جنگ هستند، در این افق زمانی باقی نخواهند ماند.
دستورهای جبرانی دولت برای حل مسألهای که همین امروز معیشت شهروندان را تحت فشار قرار داده، پاسخی با تاخیر چندساله ارائه میدهد. این ناهماهنگی زمانی میان ابزار دولت و طول عمر بحران، تایید میکند که وعده افزایش ظرفیت پالایشگاهی نمیتواند مانع از ادامه روند صعودی قیمتها در ماههای پیش رو شود.
تضاد منافع والاستریت و کاخ سفید
غولهای نفتی آمریکا از سودهای بادآورده ناشی از حاشیه سود بیسابقهی فرآوردههای نفتی بهرهمند هستند. به گفته «دارن وود» مدیرعامل اکسونموبیل، سود این شرکت در سه ماهه دوم به ۱۴٫۵ میلیارد دلار رسیده است، اما این شرکتها تمایلی به صرف این منابع در احداث پالایشگاه ندارند.
سرمایهگذاران والاستریت ترجیح میدهند سودهای حاصله صرف بازخرید سهام، پرداخت سود به سهامداران یا پروژههای میاندستی کمریسکتر مانند خطوط لوله شود. تضاد بنیادین میان هدف ترامپ برای کاهش قیمتها و رغبت شرکتهای نفتی برای حفظ سودآوری حداکثری، اجرای سیاستهای دولت را به درگاههای بسته مالی سوق داده است.
خطرات عملیاتی؛ استهلاک زیرساختها در سایه کارکرد حداکثری
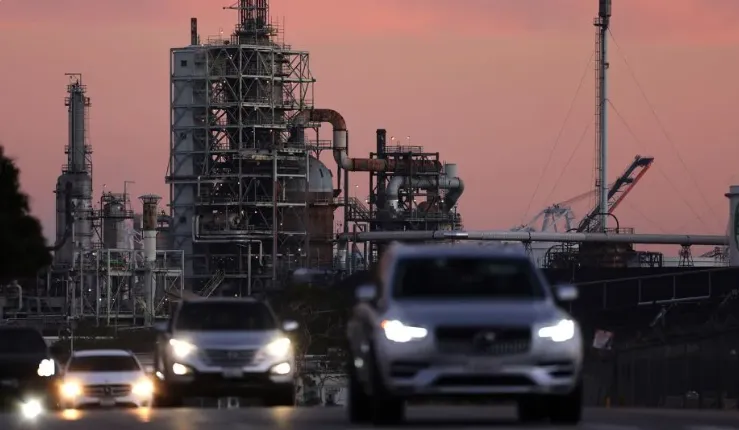
پالایشگاههای فعلی آمریکا با ظرفیت نزدیک به ۱۰۰ درصد در حال فعالیت هستند؛ سطحی از فشار عملیاتی که به تعویق افتادن برنامههای تعمیر و نگهداری را به همراه داشته است. بر اساس تحلیل «تام کلوزا» کارشناس برجسته انرژی در شرکت Gulf Oil، این نرخ بهرهبرداری غیرعادی در میانمدت پایدار نخواهد بود.
تعطیلیهای ناخواسته و موقت برای اورهال و جلوگیری از حوادث صنعتی، بهزودی منجر به کاهش ناگهانی عرضه فرآوردهها در بازار داخلی خواهد شد. فشار دولت بر تاسیسات موجود برای فشار حداکثری، ریسک خرابیهای ساختاری را افزایش داده و خود میتواند به عاملی برای جهشهای بعدی قیمت تبدیل شود.
افق تاریک تقاضا و ریسک عدم قطعیتهای رگولاتوری
گذار به سمت خودروهای برقی، بهبود کارایی مصرف سوخت و تغییر الگوهای کاری، چشمانداز تقاضای بلندمدت بنزین در آمریکای شمالی را با ابهام مواجه کرده است. تحلیلها نشان میدهد که تقاضای بنزین به استثنای دوران پاندمی، به پایینترین حد خود در دو دهه اخیر رسیده است.
احداث پالایشگاه جدید نیازمند تضمین تقاضا برای حداقل دو تا سه دهه آینده است تا بازگشت سرمایه را توجیه کند. عدم قطعیت درباره سیاستهای اقلیمی آینده و روند کاهش تقاضا باعث شده که سرمایهگذاران، خروج از بازار سوختهای فسیلی را منطقیتر از توسعه زیرساختهای آن بدانند و بدین ترتیب، ابتکار عمل دولت ترامپ عملاً بدون پشتوانه کارشناسی باقی بماند.
سیاستهای جبرانی دولت ترامپ برای کنترل نرخ تورم انرژی از طریق ساخت پالایشگاه، بیش از آنکه متکی بر واقعیتهای اقتصادی و ساختار بازار باشد، رویکردی سیاسی برای پاسخ به اعتراضات عمومی است. حاشیه سود کهکشانی پالایشگاهها، تمایل والاستریت به سودهای کوتاهمدت، فشارهای ژئوپلیتیک بینالمللی و روند رو به افول تقاضای بلندمدت بنزین، همگی نشان میدهند که ساخت زیرساختهای جدید نه میسر است و نه گرهی از گرانیهای فعلی میگشاید. تا زمانی که شوکهای بینالمللی عرضه برطرف نشوند و سیاست انرژی بر مدیریت تقاضا و تنوعبخشی متمرکز نگردد، قیمت سوخت در جایگاهها همچنان خارج از کنترل دولت باقی خواهد ماند.